

近日,农夫山泉、可口可乐、怡宝、娃哈哈等食品饮料企业的包装瓶供应商 - 万凯新材发布2026年上半年业绩报告,增速强劲,备受关注!
2026年上半年,万凯新材实现营业收入96.52亿元,同比增长17.52%;实现归属于母公司净利润5.62亿元,同比大增910.09%。其净利润增幅达到营收增幅的50倍以上。
瓶级PET,是万凯新材的核心产品,占到其收入的95%以上。2026年上半年,其瓶级PET实现营收92.26亿元,同比提升15.19%;毛利率提升至9.64%,同比提升6.46个百分点。
万凯新材表示,报告期内,受供需两端叠加改善影响,行业周期性复苏步伐进一步加速,行业景气度开始复苏,加工差水平触底反弹,市场需求保持稳定增长,带动公司PET销售数量及单价同步提升。
同时,受国际油价剧烈波动影响,聚酯瓶片价格和加工差水平波动较大,经营上对企业成本控制、采购销售节奏把控带来新的挑战。
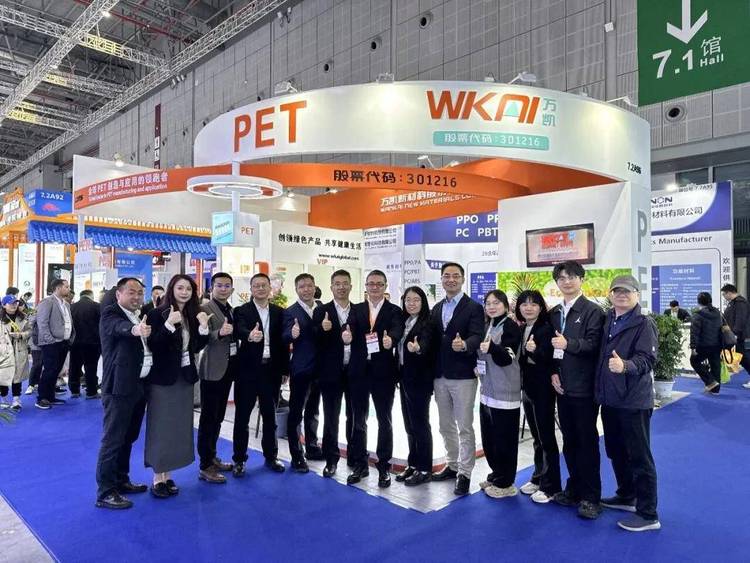
▲万凯新材亮相CHINAPLAS 2026 国际橡塑展,全面展示覆盖食品饮料、粮油包装、日化、医疗、膜材等多领域全系列瓶级PET切片,包括饮用水、热灌装、碳酸饮料、大容量桶材专用型号,以及高透明、高耐热、高阻隔特色产品,同时展出医用级PET、透明耐热聚酯工程塑料、生物基PEF环保新材料等前沿品类。图源:万凯新材。
PET在饮料企业中的成本
占据怎样的地位?
PET,即聚对苯二甲酸乙二醇酯,是由对苯二甲酸与乙二醇缩聚形成的热塑性聚酯,用途之一就是制作塑料水瓶。
PET是所有瓶装、桶装饮用水所用的主要包装材料。
农夫山泉曾在招股书中披露,PET占其原材料成本的三成左右,是决定一瓶水成本的核心变量。
而PET的上游核心原料,又以原油为基础。于是就有了这样一条传导链:国际油价上行,带动PTA(精对苯二甲酸)、乙二醇等原料价格上涨,再传导到PET瓶片,最后压到饮料瓶的成本上。一瓶水涨的那几分钱,源头其实在一桶石油里。
2026年以来,中东地缘冲突导致霍尔木兹海峡运输受阻,全球石化产业链受到剧烈冲击,石脑油、PX、PTA等上游原料价格水涨船高,直接推动PET瓶片价格大幅攀升。
生意社数据显示,今年3 - 5月,华东区域水瓶级PET(聚对苯二甲酸乙二醇酯)生产价飙升,高点价格比年初大涨超44%。
之后,随着地缘局势阶段性缓和,价格有所回落,但仍处相对高位。截至8月29日,生意社PET参考价为7751.5元/吨。
6月底,娃哈哈曾发布通知称,受包材成本波动影响,调整不同包装规格水产品的批发价,不过纯净水终端零售价不变。
市场分析认为,这一轮调价为原料成本压力向渠道环节传导的表现,其对终端的影响尚处于可控范畴。不过,有娃哈哈内部员工表示,饮料的PET成本占比高,涨价会挤压经销商的利润空间。
包装行业
如何应对成本冲击?
上游原料价格波动与下游客户成本敏感的双重挤压,正在考验每一家中游包装制造商的应变能力。
短期而言,包装行业亟需三方面应对:
供应链多元化布局。过度集中于单一区域或单一来源的原料采购,在地缘冲突面前暴露出巨大风险。建立多源采购机制、增加原料安全库存,是降低供应链脆弱性的当务之急。
包装轻量化替代加速。包装轻量化设计,既是成本应对之策,也与可持续发展趋势相契合。这推动了对超轻量瓶胚模具、薄壁成型工艺、材料分布优化等技术的持续投入。
产业链成本协同机制。本轮涨价中,品牌方将压力转移至经销商、上游将涨价传导至下游的“逐级推压”模式,暴露出产业链各环节缺乏有效的风险共担机制。建立更加透明、协同的成本调整机制,应是行业长期命题。
中长期来看,这波挑战,或将成为行业转型升级的催化剂。生物基塑料、化学回收材料、可降解包装等替代方案的商业可行性将加速验证。


 135-8598-9242