

从传统功能薄膜到锂电湿法隔膜,佛塑科技完成了业务边界的一次延伸。
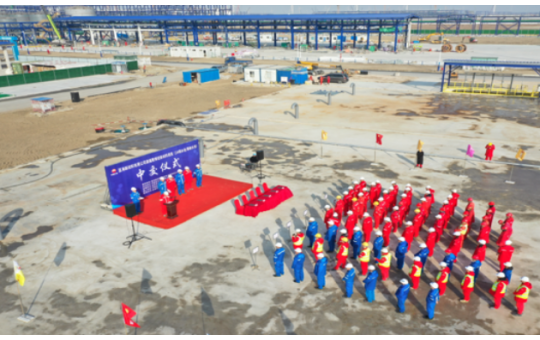
近日,佛塑科技(000973.SZ)连续披露两项锂电隔膜扩产计划:拟在广东韶关建设年产40亿平方米绿色高端湿法隔膜项目,在河北武安建设年产40亿平方米绿色高端涂覆隔膜项目。
两个项目合计规划年产能80亿平方米,项目总投资约71.58亿元。
其中,韶关项目投资约33.47亿元,武安项目投资约38.11亿元。公司同步披露定增预案,拟募资不超过40亿元,分别投向两个隔膜项目及补充流动资金。
这并不是佛塑科技第一次重注隔膜业务。
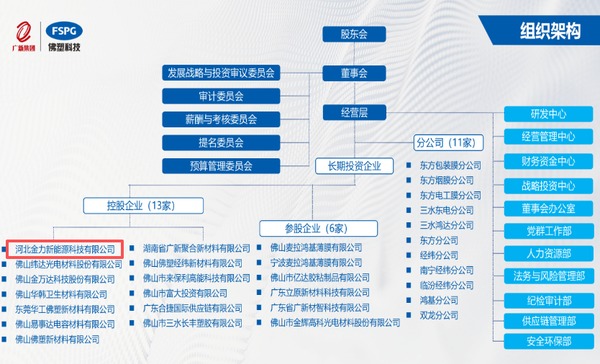
今年2月,公司刚完成对河北金力新能源科技有限公司100%股权的收购,交易对价为50.8亿元,金力新能源随后纳入上市公司合并报表。
从50.8亿元并购,到71.58亿元扩产,佛塑科技在不到一年内连续押注锂电隔膜。
对一家长期主营高分子功能薄膜和复合材料的企业而言,这并非普通项目扩建,而是一次业务重心向新能源材料转移的信号。
一、50.8亿元买来金力,佛塑科技切入了什么业务?
佛塑科技成立于1988年6月 过去的主营业务,是高分子功能薄膜与复合材料。其产品包括光学薄膜、双向拉伸薄膜、渗析防护材料、塑编阻隔材料等,应用于光电显示、包装、医疗卫生、工业防护等领域。
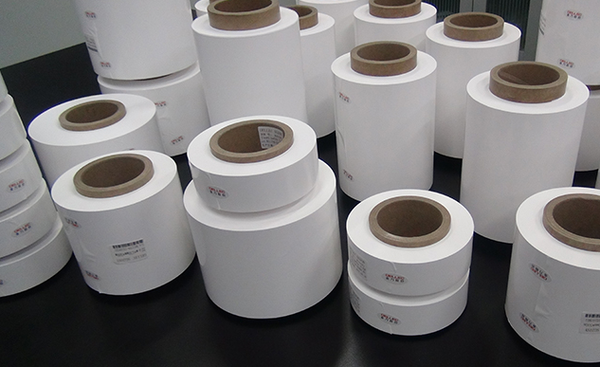
这些业务的共同点是薄膜制造,但锂电隔膜对材料性能和制造精度的要求更高。
隔膜位于锂电池正负极之间,既要允许锂离子通过,又要防止正负极直接接触,对厚度均匀性、孔径控制、穿刺强度、热收缩率和洁净度都有严格要求。
金力新能源主营湿法隔膜和涂覆隔膜。佛塑科技完成收购后,获得的不只是隔膜产能,还包括湿法成膜工艺、超薄隔膜产品、头部客户资源和已有生产基地。
半年报显示,截至2026年6月底,金力新能源锂电池隔膜总产能约71亿平方米;今年上半年,隔膜产品销量约35.05亿平方米,同比增长74.31%。
其中,金力新能源实现营业收入31.85亿元、净利润6.77亿元;自2月纳入合并报表后,2月至6月实现营业收入26.63亿元、净利润5.54亿元。
金力的并表直接改变了佛塑科技的收入和利润结构。佛塑科技上半年营收达到38.77亿元,同比增长259.61%;归母净利润为9.05亿元,同比增长1608.12%。
不过,这组高增数据不能简单理解为原有业务全面爆发。
一方面,金力新能源并表带来了经营性增量;另一方面,公司披露,收购对价差额,确认了约4.56亿元营业外收入。
二、80亿平方米新增规划,佛塑科技扩的并不是同一种膜
此次公布的两个项目,分别对应隔膜产业链中的基膜和涂覆膜环节。
韶关项目拟建设8条湿法隔膜异步双向拉伸基膜生产线,规划年产40亿平方米绿色高端湿法隔膜基膜。基膜是隔膜的基础层,决定厚度、孔隙率、强度等核心性能,也是湿法隔膜制造的关键环节。
武安项目则拟建设8条湿法隔膜异步双向拉伸基膜生产线和44台涂布机,规划年产40亿平方米绿色高端涂覆隔膜。涂覆隔膜是在基膜表面增加陶瓷、芳纶等涂层,以改善耐热性、浸润性和安全性能,更适配高能量密度、快充和长循环电池的需求。
佛塑科技选择同步布局,反映出其目标不只是扩大湿法基膜规模,也希望补强涂覆加工能力。
隔膜行业早已不是“有基膜就有市场”的阶段,头部电池客户更看重稳定供货、产品一致性以及基膜与涂覆膜的一体化配套能力。
从区域看,韶关基地瞄准华南的动力和储能电池客户,武安基地则服务北方和中部市场。两地布局的逻辑,是将产能靠近客户,而不只是把设备放到成本更低的地区。
三、隔膜行业再迎扩产潮,佛塑科技在抢什么?
佛塑科技的扩产,发生在隔膜行业供需关系和竞争规则同时变化的阶段。
前几年,隔膜行业经历了集中扩产和价格竞争,部分企业的产能利用率、单平方米盈利和资本开支能力都受到挤压。
但随着动力电池和储能需求恢复,行业开始从“全面过剩”转向产品分化,普通产能竞争仍然激烈,而超薄、高强度、耐高温和功能化涂覆产品的供给能力,成为头部企业争夺客户的重点。
今年以来,隔膜龙头已开始重新扩张。
恩捷股份拟在四川自贡投资约40亿元建设年产50亿平方米隔膜项目;璞泰来拟在四川邛崃投资约56亿元建设年产72亿平方米隔膜项目;沧州明珠也披露了广州增城年产24亿平方米湿法隔膜项目。
佛塑科技此次新增规划80亿平方米,放在这一轮扩产潮中看,属于头部企业对未来市场份额的一次集中争夺。
这也是佛塑科技此次扩产的关键点,公司并非从零开始建设隔膜业务,而是在收购金力新能源后,依托其现有的技术、产能和客户基础继续扩大规模。
公司披露,金力新能源已实现5微米隔膜稳定量产,2微米超薄产品仍在试制,芳纶涂覆和适配半固态电池的LATP涂层隔膜已实现小批量验证供货。
对隔膜企业来说,超薄化和功能化产品的意义在于,能够适配电池提高能量密度与安全性能的需求,也有机会避免陷入普通产品的低价竞争。
四、收购解决“进入”,扩产决定“站位”
回看佛塑科技今年的动作,逻辑可以分为两步。
收购金力新能源,解决的是佛塑科技如何进入锂电隔膜行业的问题。通过资产重组,公司快速获得湿法隔膜业务的制造基础和客户资源,避免从零建设所需的长周期认证。
韶关、武安两大基地的建设,解决的则是进入之后如何扩大规模、补充涂覆能力和完善全国供货网络的问题。
截至今年6月底,金力新能源已有约71亿平方米隔膜产能;此前在建的河北点阵式涂覆隔膜、湖北高性能电池隔膜等项目,预计在2029年前陆续投产,达产后新增产能约69亿平方米。
如今再叠加韶关和武安的80亿平方米规划,佛塑科技的隔膜产能储备正在快速扩大。
对佛塑科技而言,收购解决了佛塑科技“如何进场”,扩产决定的,是它准备在隔膜行业站到什么位置。


 135-8598-9242